Domain gegen-den-tunnel.de kaufen?
Wir ziehen mit dem Projekt
gegen-den-tunnel.de um.
Sind Sie am Kauf der Domain
gegen-den-tunnel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gegen-den-tunnel.de kaufen?
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
Wo finde ich den günstigsten Kredit?
Die Suche nach dem günstigsten Kredit kann eine Herausforderung sein, da die Zinssätze je nach Kreditgeber variieren können. Es ist ratsam, verschiedene Banken und Online-Kreditanbieter zu vergleichen, um die besten Konditionen zu finden. Vergleichsportale im Internet können dabei helfen, schnell und einfach verschiedene Angebote gegenüberzustellen. Es lohnt sich auch, die Konditionen der Hausbank zu prüfen, da bestehende Kunden oft bessere Konditionen erhalten können. Letztendlich ist es wichtig, nicht nur auf den Zinssatz zu achten, sondern auch auf eventuelle Gebühren und versteckte Kosten. **

Ähnliche Suchbegriffe für Kredit-Management
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
Planung und Management von Fahrradverleihsystemen für einen nachhaltigen städtischen Verkehr, Taschenbuch von Cihan Erçetin, Verlag Unser Wissen,Planung Und Management Von Fahrradverleihsystemen Für Einen Nachhaltigen Städtischen Verkehr, Taschenbuch Von Cihan Erçetin, Verlag Unser Wissen, 978-620-9-94840-4, Seitenanzahl: 25293,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
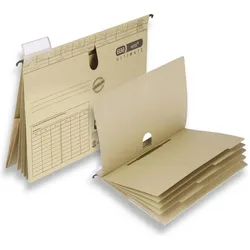
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo gibt es den günstigsten Kredit?
Die Frage nach dem günstigsten Kredit ist nicht einfach zu beantworten, da die Konditionen von verschiedenen Faktoren abhängen. Es ist ratsam, verschiedene Banken und Kreditinstitute zu vergleichen, um das beste Angebot zu finden. Online-Vergleichsportale können dabei hilfreich sein, um schnell einen Überblick über die aktuellen Konditionen zu erhalten. Zudem sollten individuelle Bedürfnisse und finanzielle Situationen berücksichtigt werden, um den passenden Kredit zu finden. Letztendlich ist es wichtig, sich bewusst zu sein, dass der günstigste Kredit nicht immer der beste Kredit für die persönliche Situation sein muss. **
-
Wer zahlt den Kredit bei Scheidung?
Bei einer Scheidung müssen die Ehepartner entscheiden, wie sie gemeinsame Schulden, einschließlich Kredite, aufteilen. In der Regel sind beide Ehepartner für die Rückzahlung des Kredits verantwortlich, wenn sie ihn gemeinsam aufgenommen haben. Falls einer der Ehepartner den Kredit alleine aufgenommen hat, kann es sein, dass dieser allein für die Rückzahlung verantwortlich ist. Es ist wichtig, rechtlichen Rat einzuholen, um die finanziellen Verpflichtungen im Falle einer Scheidung zu klären. Letztendlich hängt es von den individuellen Umständen und Vereinbarungen der Ehepartner ab, wer letztendlich den Kredit bei einer Scheidung zahlt. **
-
Wo gibt es den billigsten Kredit?
Es ist schwer zu sagen, wo es den billigsten Kredit gibt, da die Zinssätze je nach Kreditgeber und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken, Online-Kreditgebern und Kreditgenossenschaften zu vergleichen, um den besten Zinssatz zu finden. Zudem können Sonderaktionen oder Rabatte bestimmter Kreditgeber zu günstigeren Konditionen führen. Es ist wichtig, auch auf versteckte Gebühren und zusätzliche Kosten zu achten, um sicherzustellen, dass man am Ende tatsächlich den günstigsten Kredit erhält. Letztendlich sollte man sich vor der Kreditaufnahme ausführlich informieren und beraten lassen, um die beste Entscheidung für die eigene finanzielle Situation zu treffen. **
-
Wie berechnet man den Kredit aus?
Um den Kreditbetrag zu berechnen, muss man zunächst den Zinssatz, die Laufzeit des Kredits und die Höhe der monatlichen Raten kennen. Anhand dieser Informationen kann man dann die Gesamtkosten des Kredits berechnen, indem man den Zinssatz auf den Kreditbetrag anwendet. Die monatliche Rate ergibt sich aus der Gesamtsumme geteilt durch die Anzahl der Monate. Es ist wichtig, alle Kosten und Gebühren in die Berechnung mit einzubeziehen, um den tatsächlichen Gesamtbetrag des Kredits zu ermitteln. Es kann auch hilfreich sein, einen Kreditrechner zu verwenden, um die genauen Zahlen zu erhalten. **


Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Wer zahlt den Kredit bei Trennung?
Bei einer Trennung müssen beide Partner den Kredit weiterhin gemeinsam zurückzahlen, wenn sie diesen gemeinsam aufgenommen haben. Es spielt keine Rolle, wer das Darlehen ursprünglich beantragt hat. Wenn einer der Partner nicht in der Lage ist, seinen Anteil zu zahlen, bleibt der andere Partner für die gesamte Kreditsumme verantwortlich. Es ist ratsam, im Falle einer Trennung rechtzeitig mit der Bank zu sprechen, um mögliche Lösungen zu finden und finanzielle Probleme zu vermeiden. Es ist auch wichtig, die genauen Vertragsbedingungen des Kredits zu überprüfen, um zu verstehen, welche Rechte und Pflichten jeder Partner hat. **
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
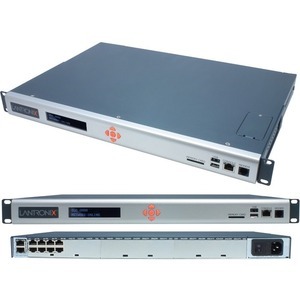
Lantronix 8000 Infrastruktur Verwaltungsgerät - Remote ManagementAllgemeine InformationenHersteller:Lantronix, IncHersteller-Artikelnummer:SLC80081201GHersteller-Webseite:Marke:LantronixProduktreihe:SLCModell:8000Produktbezeichnung:SLC 8000 Infrastruktur VerwaltungsgerätProdukttyp:Infrastruktur VerwaltungsgerätAbmessungen / Gewicht / FarbeFormfaktor:RackmountHöhe:44,5 mmBreite:438,2 mmTiefe:304,8 mmGewicht:5,03 kgVerschiedenesAnwendung/Gebrauch:Remote Management362,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Management von Fahrradverleihsystemen für einen nachhaltigen städtischen Verkehr, Taschenbuch von Cihan Erçetin, Verlag Unser Wissen,Planung Und Management Von Fahrradverleihsystemen Für Einen Nachhaltigen Städtischen Verkehr, Taschenbuch Von Cihan Erçetin, Verlag Unser Wissen, 978-620-9-94840-4, Seitenanzahl: 25293,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Wo finde ich den günstigsten Kredit?
Die Suche nach dem günstigsten Kredit kann eine Herausforderung sein, da die Zinssätze je nach Kreditgeber variieren können. Es ist ratsam, verschiedene Banken und Online-Kreditanbieter zu vergleichen, um die besten Konditionen zu finden. Vergleichsportale im Internet können dabei helfen, schnell und einfach verschiedene Angebote gegenüberzustellen. Es lohnt sich auch, die Konditionen der Hausbank zu prüfen, da bestehende Kunden oft bessere Konditionen erhalten können. Letztendlich ist es wichtig, nicht nur auf den Zinssatz zu achten, sondern auch auf eventuelle Gebühren und versteckte Kosten. **
-
Wo gibt es den günstigsten Kredit?
Die Frage nach dem günstigsten Kredit ist nicht einfach zu beantworten, da die Konditionen von verschiedenen Faktoren abhängen. Es ist ratsam, verschiedene Banken und Kreditinstitute zu vergleichen, um das beste Angebot zu finden. Online-Vergleichsportale können dabei hilfreich sein, um schnell einen Überblick über die aktuellen Konditionen zu erhalten. Zudem sollten individuelle Bedürfnisse und finanzielle Situationen berücksichtigt werden, um den passenden Kredit zu finden. Letztendlich ist es wichtig, sich bewusst zu sein, dass der günstigste Kredit nicht immer der beste Kredit für die persönliche Situation sein muss. **
-
Wer zahlt den Kredit bei Scheidung?
Bei einer Scheidung müssen die Ehepartner entscheiden, wie sie gemeinsame Schulden, einschließlich Kredite, aufteilen. In der Regel sind beide Ehepartner für die Rückzahlung des Kredits verantwortlich, wenn sie ihn gemeinsam aufgenommen haben. Falls einer der Ehepartner den Kredit alleine aufgenommen hat, kann es sein, dass dieser allein für die Rückzahlung verantwortlich ist. Es ist wichtig, rechtlichen Rat einzuholen, um die finanziellen Verpflichtungen im Falle einer Scheidung zu klären. Letztendlich hängt es von den individuellen Umständen und Vereinbarungen der Ehepartner ab, wer letztendlich den Kredit bei einer Scheidung zahlt. **
Ähnliche Suchbegriffe für Kredit-Management
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wo gibt es den billigsten Kredit?
Es ist schwer zu sagen, wo es den billigsten Kredit gibt, da die Zinssätze je nach Kreditgeber und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken, Online-Kreditgebern und Kreditgenossenschaften zu vergleichen, um den besten Zinssatz zu finden. Zudem können Sonderaktionen oder Rabatte bestimmter Kreditgeber zu günstigeren Konditionen führen. Es ist wichtig, auch auf versteckte Gebühren und zusätzliche Kosten zu achten, um sicherzustellen, dass man am Ende tatsächlich den günstigsten Kredit erhält. Letztendlich sollte man sich vor der Kreditaufnahme ausführlich informieren und beraten lassen, um die beste Entscheidung für die eigene finanzielle Situation zu treffen. **
-
Wie berechnet man den Kredit aus?
Um den Kreditbetrag zu berechnen, muss man zunächst den Zinssatz, die Laufzeit des Kredits und die Höhe der monatlichen Raten kennen. Anhand dieser Informationen kann man dann die Gesamtkosten des Kredits berechnen, indem man den Zinssatz auf den Kreditbetrag anwendet. Die monatliche Rate ergibt sich aus der Gesamtsumme geteilt durch die Anzahl der Monate. Es ist wichtig, alle Kosten und Gebühren in die Berechnung mit einzubeziehen, um den tatsächlichen Gesamtbetrag des Kredits zu ermitteln. Es kann auch hilfreich sein, einen Kreditrechner zu verwenden, um die genauen Zahlen zu erhalten. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Wer zahlt den Kredit bei Trennung?
Bei einer Trennung müssen beide Partner den Kredit weiterhin gemeinsam zurückzahlen, wenn sie diesen gemeinsam aufgenommen haben. Es spielt keine Rolle, wer das Darlehen ursprünglich beantragt hat. Wenn einer der Partner nicht in der Lage ist, seinen Anteil zu zahlen, bleibt der andere Partner für die gesamte Kreditsumme verantwortlich. Es ist ratsam, im Falle einer Trennung rechtzeitig mit der Bank zu sprechen, um mögliche Lösungen zu finden und finanzielle Probleme zu vermeiden. Es ist auch wichtig, die genauen Vertragsbedingungen des Kredits zu überprüfen, um zu verstehen, welche Rechte und Pflichten jeder Partner hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.